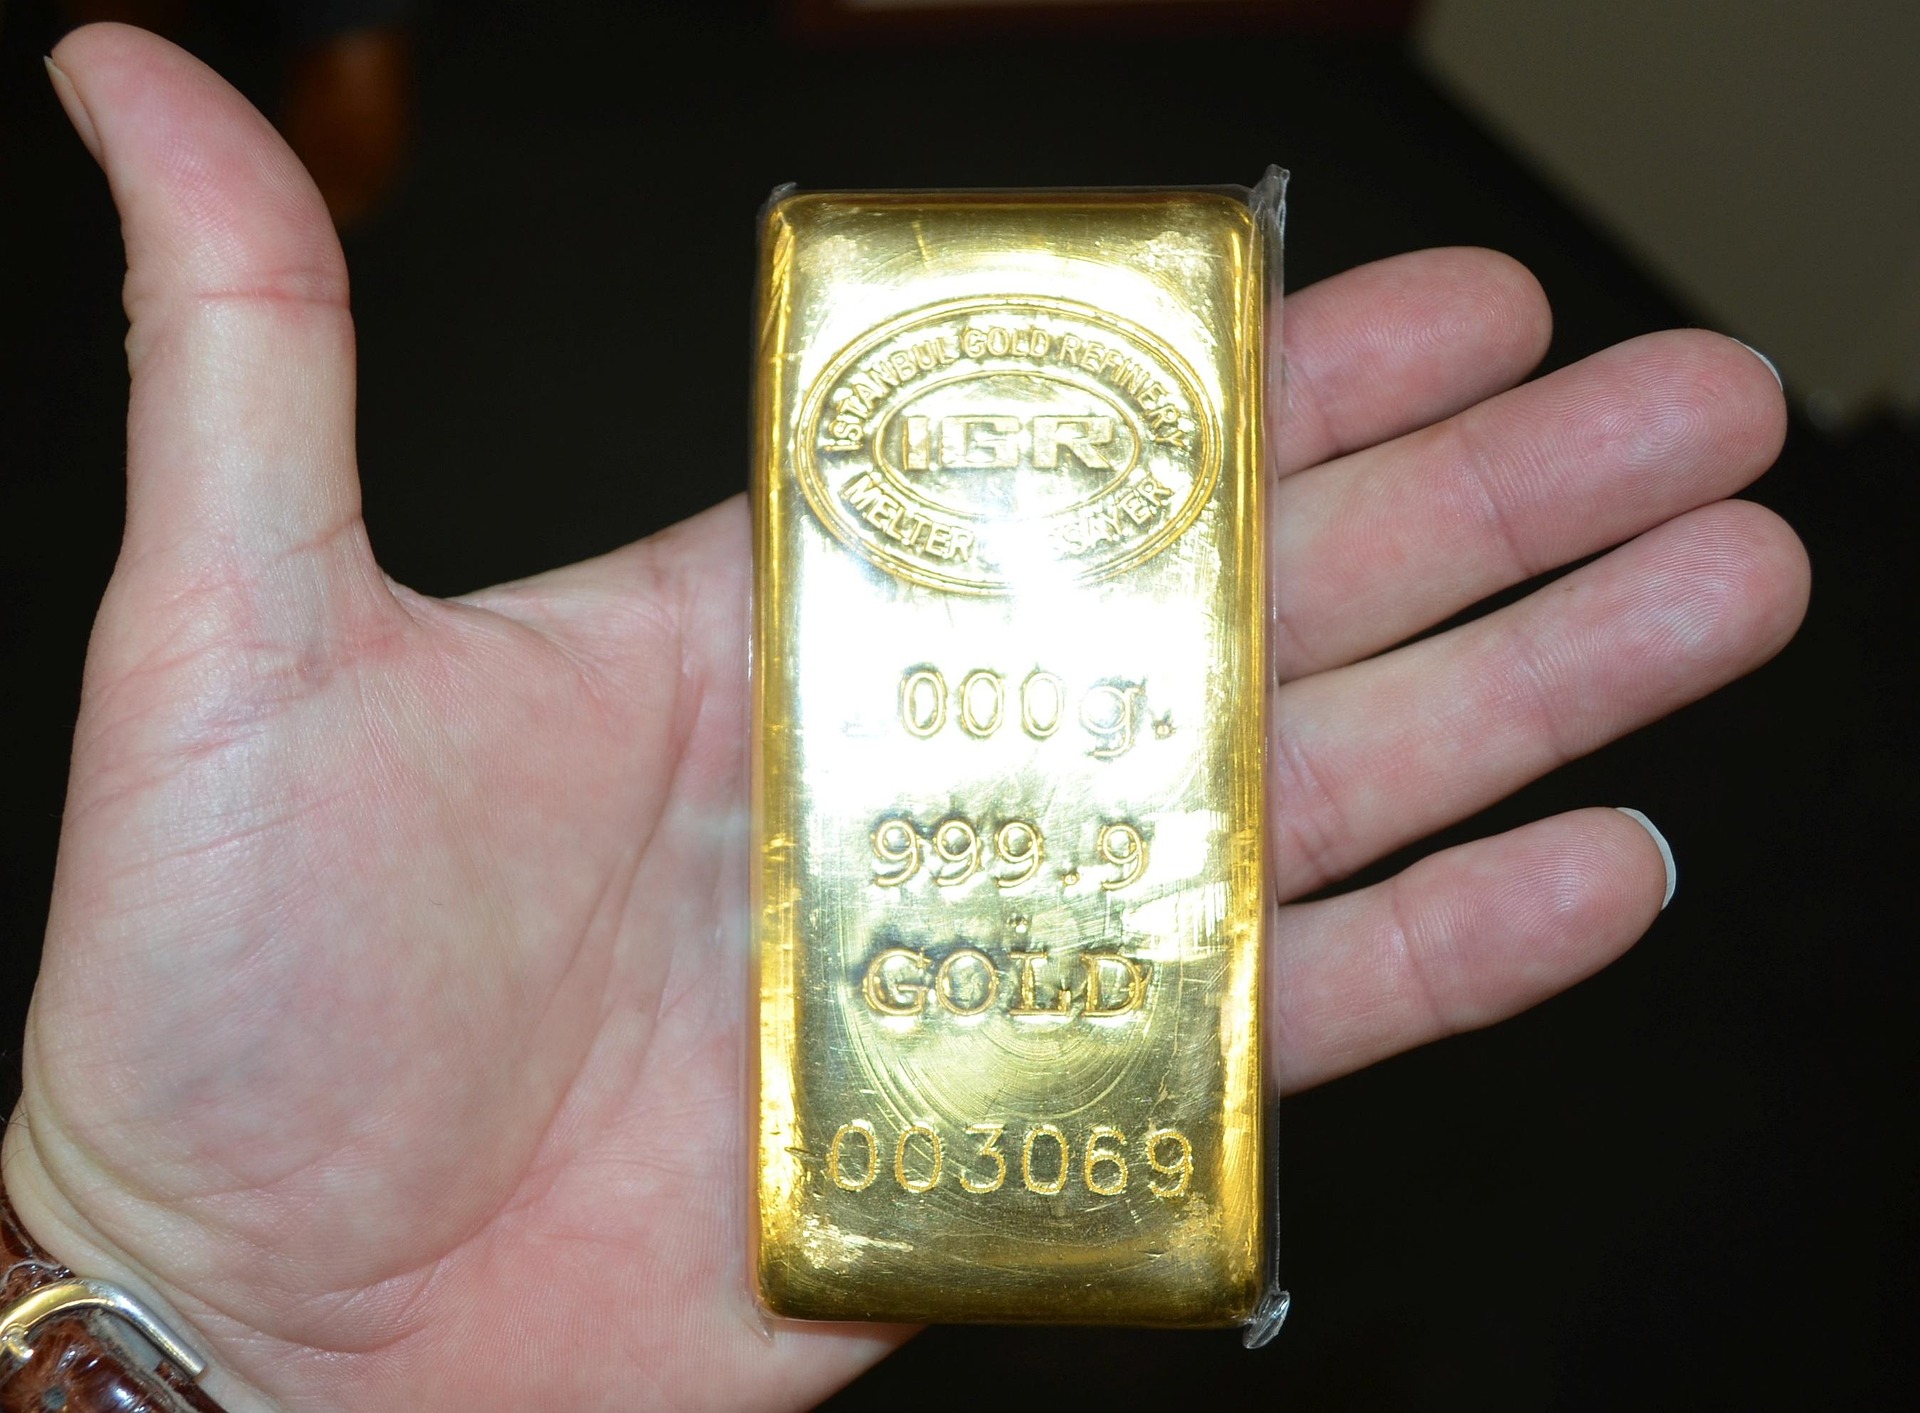
За первые восемь месяцев 2026 года Китай ввёз в страну более 1 тыс. т золота на рекордную сумму $158,8 млрд — это больше, чем страна потратила на закупки металла за весь 2025 год. Рекорд поставлен несмотря на то, что цены на золото остаются исторически высокими: китайские частные инвесторы и государство продолжают скупать металл даже на фоне откатившихся, но всё ещё дорогих котировок.
Почему покупки не остановились даже при высоких ценах
В 2021–2024 годах китайский импорт золота удвоился, но в 2025-м темпы застопорились — цена унции в январе того года достигла исторического максимума в $5595. Как только котировки чуть отступили, закупки возобновились в невиданных прежде объёмах: сейчас унция стоит около $4300–4350, то есть более чем вдвое дороже, чем в начале 2020-х, но заметно ниже январского пика, и этого оказалось достаточно, чтобы спрос резко вырос.
Дело не только в импорте. Китай — ещё и крупнейший в мире производитель золота, добывающий порядка 386 т в год, и почти весь этот объём тоже оседает внутри страны, у частных лиц и государства. Если сложить добычу и ввоз и экстраполировать текущий темп на весь год, получится около 2 тыс. т — больше половины мировой добычи, которая оценивается в 3672 т.
За этим спросом стоят два разных покупателя с разной логикой — простые китайские инвесторы и Народный банк Китая (НБК), и мотивы у них не совпадают.
Почему золото покупают домохозяйства
Для рядовых китайцев и корпоративных фондов золото давно стало практически единственным надёжным способом сохранить сбережения. Рынок недвижимости, куда раньше нёс деньги средний класс, третий год подряд переживает спад после серии дефолтов крупных застройщиков, и квартиры перестали восприниматься как актив, который гарантированно дорожает. Фондовый рынок материкового Китая тоже не радует инвесторов на фоне общих проблем в экономике и торговых барьеров со стороны США и Европы. Доходность десятилетних гособлигаций КНР опустилась ниже 2% годовых, отражая избыток ликвидности в системе и попытки властей стимулировать кредитование, так что и государственный долг перестал быть привлекательной альтернативой. В такой ситуации слитки, инвестиционные монеты, ювелирные изделия и золотые фонды остаются едва ли не единственным инструментом, который вдобавок защищает сбережения от возможного ослабления юаня.
Зачем золото копит государство
У Народного банка Китая мотивация другая — это часть многолетней стратегии по снижению зависимости от американской финансовой системы. Один из главных индикаторов этого курса — сокращение вложений в казначейские облигации США: по данным Financial Times, к июлю 2026 года объём таких бумаг на балансе Китая опустился примерно до $618 млрд, до минимума с августа 2008 года. Для сравнения, на пике, в 2013-м, этот показатель превышал $1,3 трлн.
Высвобождающиеся от продажи трежерис средства регулярно идут в физическое золото — актив, который невозможно заморозить решением зарубежного регулятора, если он хранится на территории Китая. Пекин таким образом готовится к сценариям нового витка санкционного давления, блокировки долларовых расчётов или более глубокой фрагментации мировой торговли.
При этом аналитики рынка не первый год говорят, что официальная статистика НБК занижает реальные объёмы закупок: часть золота проходит через аффилированные государственные структуры, Государственное управление валютного контроля и коммерческие банки, не попадая напрямую в отчётность центробанка. Согласно данным Всемирного золотого совета, в августе 2026-го НБК официально нарастил резервы на 20,2 т — это крупнейшее месячное приобретение с октября 2023 года, доведшее официальные резервы примерно до 2387 т. Насколько эта цифра отражает реальный масштаб скупки, остаётся предметом споров: подобные расхождения между заявленными и предполагаемыми фактическими объёмами покупок Китая аналитики, включая Goldman Sachs, отмечали и раньше.
Не только Китай
Суверенизация резервов — тенденция шире, чем один Китай. После короткой паузы в начале года, вызванной ценовыми пиками, во втором квартале 2026-го к массовым закупкам золота вернулись и другие центробанки, в их числе Резервный банк Индии, Национальный банк Польши и Валютное управление Сингапура. Индия не только скупает металл, но и продолжает возвращать часть своих золотых запасов из хранилищ Банка Англии на собственную территорию, подстраховываясь от геополитических рисков. Польша годами придерживается курса на суверенизацию резервов и официально заявляет о намерении довести долю золота в золотовалютных резервах до 20% — в Варшаве это объясняют необходимостью поддерживать доверие к злотому.
Почему цены при этом стоят на месте
При таком физическом спросе со стороны государств и азиатских частных инвесторов золото уже несколько месяцев торгуется в довольно узком коридоре, в районе $4000–4350 за унцию, не обновляя январский максимум. Объясняется это поведением западных финансовых институтов: рынок фактически разделился на покупателей физического металла на Востоке и продавцов «бумажного» золота на Западе. Высокие процентные ставки ФРС США на фоне энергетического кризиса на Ближнем Востоке держат доллар крепким, а доходность американских гособлигаций — на привлекательном уровне, порядка 5% годовых. Для западных хедж-фондов хранение золота, не приносящего процентного дохода, в такой обстановке невыгодно, и они продолжают сокращать позиции в золотых биржевых фондах, перекладывая высвободившиеся деньги в казначейские бумаги или закрывая убытки на фондовом рынке. Эта распродажа «бумажных» контрактов на биржах Лондона и Нью-Йорка формирует навес предложения, который и сдерживает рост котировок, а азиатские центробанки попросту абсорбируют ту ликвидность, от которой избавляется Уолл-стрит, не давая ценам провалиться.
Что дальше
Масштабная скупка физического золота суверенными игроками — симптом недоверия к нынешнему устройству мировой финансовой системы: государства закладываются на сценарий, при котором долговой нагрузке ведущих западных экономик рано или поздно потребуется обесценивание валют. Потенциал для роста цены металла в этом случае остаётся значительным. Всё добытое человечеством золото — это порядка 220–225 тыс. т — при нынешних ценах стоит в сумме около $30 трлн, а мировой рынок долговых обязательств, прежде всего американских и европейских гособлигаций, в разы превышает эту цифру. Если начнётся резкая фаза дедолларизации или инвесторы всерьёз усомнятся в способности США обслуживать свой долг, капиталу понадобится укрытие, и чтобы вместить сопоставимые с рынком казначейских бумаг объёмы, ценам на золото придётся вырасти в разы. Остановка нынешнего перетока металла с Запада на Восток и завершение распродаж в биржевых фондах способны стать спусковым крючком для следующей, куда более резкой волны роста котировок.